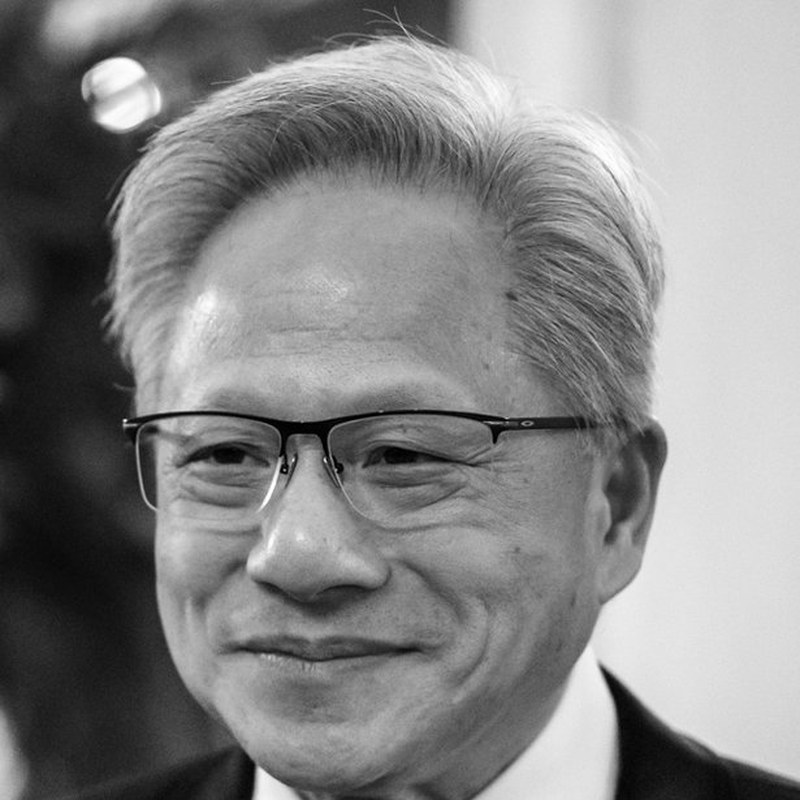
黃仁勳
Jensen Huang三十三年,至少四次瀕死
同一個人一再遇到同一類的局,靠的是同一套方法,還是每次都不一樣?
輝達是上市公司,1998 年的公開說明書、每一年的年報、 每一季的法說會逐字稿都在美國證管會的系統裡,任何人都查得到。 他本人講的版本跟文件對得上的地方很多,對不上的地方也看得出來, 這在創辦人敘事裡很少見。
黃仁勳
三十三年裡的每一次瀕死與每一次下注
 開創模式foundationmode.com
黃仁勳
決定賭注大小的是時鐘,不是信心
開創模式foundationmode.com黃仁勳
他講的版本和財報數字的落差
開創模式foundationmode.com黃仁勳
八家在同一個路口上的繪圖晶片公司,只有一家留在這門生意裡
開創模式foundationmode.com黃仁勳
早講保住資格,晚講變成被抓到
開創模式foundationmode.com為什麼是他
不是因為他現在當紅。
寫一個正處在市值高點的人,很容易寫成一篇公關稿。要避開這件事,方法只有一個:只用查得到的材料。
黃仁勳(Jensen Huang)剛好是極少數可以這樣寫的創業者。輝達(NVIDIA)1999 年就在那斯達克上市。公司的文件全部躺在美國證管會的資料庫裡。1998 年的公開說明書、歷年年報、每一季的法說會逐字稿。任何人都能免費調閱。因此他在台上講的那些故事,可以一句一句拿去對。
對得上的地方很多。對不上的地方也有,而且看得出來偏向哪一邊。這一點比故事本身更值得寫。
還有一個更實際的理由。多數創業故事只有一次危機,講完就沒了。那些公司也只活過一次危機。他這一段跨了三十三年,中間至少四次公司差點停掉。同一個人,不同年紀、不同規模、不同對手,反覆遇到同一類的局。
一次是運氣,四次才看得出是不是方法。
這四次連起來看,會得到一個不太像勵志故事的結論。他一直在犯錯,只是認錯認得比別人快。
這不是一錯再錯。一錯再錯是同一個錯重複犯,而他每一次錯的是不同的事。
突圍時間軸
1993|開始
三個人。黃仁勳從超微和 LSI Logic 出來。另外兩位克里斯‧馬拉科夫斯基(Chris Malachowsky)和柯蒂斯‧普里姆(Curtis Priem)從昇陽出來。開會的地點是聖荷西東邊一家 Denny’s。兩位創辦人各自在訪談裡講過同一個細節。點一杯可以續杯的咖啡,坐四個小時。
1995|公司賴以創立的技術,是錯的
第一顆晶片 NV1 用的是二次曲面,不是三角形。1996 年微軟的 Direct3D 選了三角形,這個技術路線因此整個作廢。
那一年的財報數字:營收 118 萬美元,淨損 638 萬美元。
他自己 2026 年在 Y Combinator 的說法是最直接的版本:
the choice of our technology that we started the company with was absolutely wrong 我們創辦這家公司時選的那個技術,完全是錯的
還有下一句,比較少人引用:
not only did we choose the wrong technology, we didn’t know how to do it the right way 我們不只選錯了技術,也不知道正確的做法是什麼
他說那天口袋裡有幾百美元。去了 Fry’s,買了三本 OpenGL 的教科書,帶回公司交給工程師。
1996|去日本說自己做不到
世嘉(SEGA)委託輝達做下一台主機的晶片。技術是錯的,做不出來。他飛到日本,告訴當時的社長入交昭一郎,這個合約履行不了。他也建議對方另外找人。
然後他說,錢還是需要。
錢到手了,公司絕處逢生。這筆錢是當時帳上全部的現金。用他自己的話說,對方看出他是誠實的。如果不給,這家公司隔天就沒了。
1997|一次投片
手上的現金只夠再撐大約六個月。正常的晶片開發要跑兩年、改好幾次。輝達在錢燒完之前只付得起一次投片(tape-out)。這是一場背水一戰。
他做了兩件當時沒有人這樣做的事。第一,驅動程式在晶片做出來之前就先動工,順序整個顛倒。第二,沒有實體晶片也要測試軟體。他花一百萬美元買了一套模擬系統。當時帳上大約三百萬美元。
他後來的說法是:
we get one tapeout. Because if we need more than one, we’ll be out of business. 我們只有一次投片的機會。因為如果需要第二次,公司就沒了。
I know it’s going to be perfect because if it’s not we’ll be out of business. So let’s make it perfect. 我知道它會是完美的,因為如果不是,公司就沒了。所以就把它做到完美。
晶片第一次就能動。營收從 1996 年的 391 萬美元跳到 1997 年的 2,907 萬美元。
1998|又一次
同一年再來一次,這次的原因不在自己身上。英特爾宣布要做繪圖晶片,客戶集體停下訂單觀望。當時英特爾的營收是輝達的八百多倍。它不需要真的做出產品,光是宣布就夠了。
公司又只剩幾個星期的現金。1998 年三月遞件申請上市,那一次沒有成。隔了將近一年才真正上市。
1999|上市
1999 年 1 月 22 日在那斯達克上市,每股 12 美元,發行三百五十萬股。以發行價計算,公司市值大約 3.4 億美元。當時員工 184 人,帳上累積虧損約 1,710 萬美元。
2006 到 2016|那十年
2006 年 11 月推出 CUDA,把繪圖晶片變成可以拿來做通用運算的機器。買家在哪裡,當時沒有答案。
代價在財報上看得很清楚。從 2009 到 2015 會計年度,研發支出佔營收的比例分別是 25.0%、27.3%、24.0%、25.1%、26.8%、32.3%、29.0%。同一段時間,營收幾乎沒有動:從 34.2 億美元到 46.8 億美元,整整七年。
換句話說,連續七年,每四塊錢營收裡有超過一塊拿去做研發。營收卻沒有長。截至 2017 會計年度,累計研發投入超過 130 億美元。
2008|晶片會壞
某一批筆電用的晶片封裝材料有問題,會壞。7 月公告的預估損失是 1.5 億到 2 億美元。當季實際認列 1.96 億美元,到 2010 年累計約 4.76 億美元。
他當時的說法是:
we have a responsibility to our customers and will take our part in resolving this problem 我們對客戶有責任,我們會承擔我們該承擔的部分
那一年股價跌了七成六。金融海嘯也在同一年,兩件事分不開。
2018|加密貨幣退潮
礦工不買了,通路塞滿賣不掉的顯示卡。2019 年 1 月 28 日,輝達把當季財測從 27 億美元下修到 22 億美元。毛利率預估從 62.3% 砍到 55.0%。另外認列約 1.2 億美元的存貨相關費用。股價當天跌 14%,從九月高點算下來則跌了超過五成。
他的原話沒有修飾:
Q4 was an extraordinary, unusually turbulent, and disappointing quarter. 第四季是異常動盪、令人失望的一季。
值得注意的是那一年之後他做了什麼。2020 會計年度營收從 117 億美元掉到 109 億美元。研發支出卻從 23.8 億美元加到 28.3 億美元。佔營收比例從 20.3% 升到 25.9%。營收縮的那一年,他把研發加大。
2022|買 ARM 沒買成
2020 年 9 月宣布以四百億美元收購 ARM。美國聯邦貿易委員會提告阻擋,2022 年 2 月宣布終止。軟銀留下輝達已經預付的 12.5 億美元。輝達則在當季認列 13.6 億美元的損失。
2023|那一季
ChatGPT 在 2022 年 11 月 30 日上線。輝達的資料中心業務單季營收是這樣。2023 年 4 月那一季 42.8 億美元,7 月那一季 103.2 億美元。
一季之內變成兩倍多。
三個動作
三個動作,不是三條心得。每一個都能對回上面的時間軸,也都有它失效的條件。
一、錯了就講,而且對外講
1995 年他回公司說這條路不通。1996 年他飛去日本跟客戶說做不到。2018 年他在法說會上,用的是這幾句話:
We were surprised, obviously. We’re surprised by it as anybody else. The crypto hangover lasted longer than we expected. 我們當然很意外。跟所有人一樣意外。加密貨幣的宿醉比我們預期的久。
一家上市公司的執行長在法說會上說「我跟大家一樣意外」。這是一句沒有防守的話。標準做法是把它包進市場環境、產業週期、總體因素裡面。他沒有包。
這件事的難點不在承認,在時機。承認錯誤如果發生在別人已經看出來之後,那不是認錯。是被抓到。上面三次都發生在對方還沒發現的時候。因此每一次他都換到了什麼。一次是團隊願意重來,一次是客戶的錢,一次是市場給的時間。
機制:早講的人保住了下一次讓人相信的資格。晚講的人則把錯誤和隱瞞兩件事一起賠進去。
失效條件:這個動作要有籌碼可以換。他第一次去日本,手上有一個具體的建議(去找誰做)。還有一段還沒消耗完的信任。空手認錯換不到什麼。
二、把風險往前挪
這是他自己的說法:
When you bet the farm you’re saying, I’m going to take everything in the future, all the risky things, and I pull it in advance. 當你押上全部,你是在說一件事。我要把未來所有有風險的事,全部拉到現在來。
1997 年那次投片就是這個動作。正常做法是分好幾次、每次修一點,把風險攤在時間上。他沒有時間可以攤。所有的不確定性因此壓縮到一個時間點,一次解決。
驅動程式先寫、買模擬系統,都是這個決定的配套。花掉三分之一的現金去買一台機器。看起來是在浪費本來就不夠的錢。實際上,是在買「這一次一定會對」的機率。
機制:跑道短的時候,再修一次本身變成最貴的選項。多修一次的成本不是那一次的費用,而是整家公司。
失效條件:這只在「一次做對」真的做得到的時候成立。做不到的時候,這個動作就是提早把公司賠掉。他那次成了,很多人不會成。
三、賭注的大小看時鐘,不看信心
前面兩段擺在一起會顯得矛盾。1997 年他把所有風險壓進一個時間點。2006 年以後的 CUDA 剛好相反,一年付一點,付了十年。
同一個人,兩種完全相反的做法。
差別不在他對哪一件事比較有把握,而在時鐘。
1997 年跑道剩六個月,所以只能一次到位。CUDA 的市場在十年後。正確的做法是每年付一小筆、付很久,活到那個市場出現。這就是把有限賽局打成無限賽局的做法。研發佔營收兩成五到三成二、連續七年、營收沒長。這就是「每年付一小筆」長成財報的樣子。
這是這篇唯一想留下來的一句。決定要押多大,多數人在問「我有多確定」。這看起來比較嚴謹,其實是錯的問題。該問的是「我還剩多少時間」。確定性高但時間長,就慢慢付;確定性低但時間短,就一次押完。這其實是「極度的耐心,加上極度的果斷」的另一種說法。兩者對調,結果分別是錯過和早死。
這個說法可以驗。如果決定押注方式的真的是時鐘,時鐘一變,動作也該跟著變。變的方向會反直覺。
2018 到 2020 那一段剛好提供了一次檢驗。營收在縮,從 117 億美元掉到 109 億美元。照一般公司的做法,這種時候該砍研發。他則把研發從 23.8 億美元加到 28.3 億美元。佔營收比例從兩成升到兩成六。
理由用時鐘來解釋是通的。加密貨幣那件事的時鐘很短,幾季就會過去。人工智慧那件事的時鐘很長,而他手上還有現金。短時鐘的問題用庫存和通路處理。長時鐘的問題繼續每年付一小筆。兩件事同時在做,方向相反,各自對應各自的那一座時鐘。
但書
三層,最後一層最重要。
第一層:沒有人寫過的那個反方,我自己說。
我找過了。沒有人公開寫過這個論證。「1997 年那一注在事後看起來理性,只是因為它成功了。」既然沒有人講,我不能捏造一個評論者出來,因此自己講。
那一注的另一個選項是清算。剩幾個月現金、產品連續兩代失敗的公司,孤注一擲不是勇敢。是剩下的唯一動作。真正的問題是基本比率(base rate):同樣做法而死掉的公司有多少。
有數字。光是 1997 到 1999 這三年,繪圖晶片公司退場的名單就包括 Cirrus Logic、Tseng Labs、Chromatic Research、Rendition、Alliance Semiconductor、Chips and Technologies。3dfx 在巔峰時期握有八成到八成五的市佔率,四年之內清算掉。
所以「他賭對了」跟「這個做法是對的」是兩件事。這篇寫的是他的動作,不是保證。
第二層:現在這一刻的反方,是真的,而且有名有姓。
輝達大量投資自己的客戶,這些客戶再拿錢回來買它的晶片。這個循環是不是在自己創造需求,目前有一場公開的爭論。
以放空聞名的詹姆斯‧錢諾斯(Jim Chanos)拿朗訊(Lucent)當對照。他說那是「把錢投進虧錢的公司,好讓那些公司來訂你的晶片」。麥可‧貝瑞(Michael Burry)的版本更技術。他認為業界把繪圖晶片的折舊年限拉得太長。估算 2026 到 2028 年間全業界少認列的折舊約 1,760 億美元。Seaport 的分析師傑伊‧戈德堡(Jay Goldberg)則給了賣出評等。他說這些安排「有一股循環融資的味道」。
輝達的反駁也有。公司給分析師的說明強調幾件事。他投資的公司主要營收來自第三方,不是輝達。客戶平均 53 天內就付款。這跟當年朗訊的賣方融資不一樣。伯恩斯坦的分析師史黛西‧拉斯岡(Stacy Rasgon)則同時抱著兩種看法。循環確實存在。可是「我很難想到輝達現在有比這更好的資金用途」。
這件事還沒有結論,這篇也不給結論。上面整條時間軸講的是反覆下大注的人。他現在正在下的這一注還沒有開牌。
第三層:他自己講的版本,跟財報對不上。
這一層是我自己核出來的,也是這篇最不客氣的一段。
2026 年他在一次長篇專訪裡回顧 CUDA 的代價。他說當時輝達是一家毛利率三成五的公司。CUDA 讓成本增加了五成,吃掉了公司全部的毛利。市值一度掉到十五億美元左右。
財報上不是這樣。CUDA 推出的那個會計年度(2008),毛利率是 45.6%。三成四是隔年(2009)的數字。2009 那一年同時有晶片瑕疵的認列和金融海嘯。市值的部分,2008 年股價跌七成六。用當時的股數推算,低點的市值大約在三十到三十五億之間。不是十五億。
我不認為這是刻意誤導。這是回憶的正常樣子。把幾件相鄰的壞事壓成一件,把數字往壞處記。當時的感受比帳面更難受。
可是這正是為什麼一篇文章不能只用當事人的說法。三十年後的創辦人是這段歷史裡最有魅力的敘述者。也是最不可靠的那一個。上面時間軸裡的每一個數字都來自財報,不是來自他。原因就在這裡。
自我運用
下次要押注之前,先算你還剩多少時間,不要先算你有多確定。把握會讓你押得太小,也會讓你押得太晚。時間算得出來,把握算不出來。
查證筆記
每一條附得上的連結都附了。附不上的,明講附不上。
- 財務數字全部來自美國證管會的文件。1995 至 1997 年的營收與淨損、1999 年上市時員工 184 人、1999 年上市條件,見 1998 年 Form S-1。歷年研發支出見證管會 XBRL 資料。研發佔營收的百分比是我自己算的,不是財報上印出來的數字。
- 累計研發超過 130 億美元一語,出自2017 會計年度年報,是輝達自己的用語。
- 2008 年晶片瑕疵:1.5 億至 2 億的預估見 2008 年 7 月 2 日的 8-K;當季認列 1.96 億與累計約 4.76 億出自當時的產業媒體報導,並非我直接讀到的財報行項,這一點要標明。
- 2018 年的下修數字全部出自2019 年 1 月 28 日的公告。「令人失望的一季」引文在同一份文件裡。
- ARM 案:12.5 億預付款由軟銀留下,見終止公告;13.6 億的認列數字出自輝達自己的季報新聞稿。兩個數字對不起來的部分我沒有查清楚:原始交易說簽約時付 20 億美元,最後留下的是 12.5 億美元。差額我找不到解釋,因此正文只寫了留下的那一筆。
- 1995 年與 1997 年的引文,出自 Y Combinator Startup School 訪談(我的 Readwise 藏書)與紅杉資本的 Crucible Moments 訪談。中譯由我自英文譯出。
- NV1 到底出了多少、退了多少,說法差很多。 他本人講的是「出去二十五萬顆,回來二十四萬九千顆」;史蒂芬‧維特(Stephen Witt)書裡的數字則是「十萬顆上下」。差距太大,正文因此完全沒有寫數量,只寫了財報上的營收與虧損。
- 「我們公司離倒閉只有三十天」這句話,不是 1997 年的現金狀況。 它是公司牆上的標語,也是他到現在還在用的說法。我找不到任何 1996 或 1997 年的當代文件用過這句話,所有查得到的出處都是 2023 年之後。因此正文沒有用它。
- 世嘉那筆錢,有三個互相衝突的版本:五百萬美元的解約金、五百萬美元的投資、只付了一百萬的里程碑款。正文因此沒有寫金額,只寫了「這筆錢是公司當時全部的現金」,這一點三個版本都同意。
- 一百萬美元的模擬系統出自金泰(Tae Kim)《The Nvidia Way》的讀者筆記,並非我直接讀到書本身。他另有一句「我們是從一家快倒的公司手上買下那些設備」,跟「一百萬美元」對不太起來,我沒有找到有人解釋這個落差。
- 一個我想寫但沒寫的數字。 常見的說法是 2013 年 Google 下了一筆約 1.3 億美元的訂單,當時輝達年營收約 40 億。我在多次搜尋後找不到原始出處,因此沒有寫進去。
- 循環融資的爭論:錢諾斯與貝瑞的說法出自 2025 年 11 月的報導與貝瑞本人的公開評論;戈德堡與拉斯岡的引述出自 2025 年 9 月的報導。輝達給分析師的說明是外流文件,並非公司正式發布,這一點要說明。另有一個廣為流傳的數字我查不到出處:「十六個月內對一百四十五家以上的公司投入約九百億美元」常被歸給《金融時報》,我找不到原文,因此正文沒有引用任何總額。
- 第三層但書裡的比對,是我把他 2026 年專訪的說法拿去對財報得到的。專訪的中譯與財報數字的落差,判斷是我的;數字本身不是。
- 1993 年的成立日期,輝達自己的兩份資料就對不上:公開說明書寫 1993 年 4 月,公司官網的年表則寫 1993 年 1 月。正文只寫「1993 年」。
中文版對照
一個在台灣的讀者,這篇的材料能拿到多少:
| 材料 | 中文版 |
|---|---|
| 美國證管會全部文件(S-1、年報、8-K、財報新聞稿) | 無中譯,線上全文免費,英文原件 |
| 法說會逐字稿 | 無中譯,多數平台免費 |
| 維特《The Thinking Machine》 | 我查到的是英文版;出版時間近,繁中版狀況需再確認 |
| 金泰《The Nvidia Way》 | 同上 |
| Y Combinator 與紅杉的訪談影片 | 無官方中文字幕 |
這篇的骨幹是美國證管會的公開文件,全部免費。查證不需要買書,需要的是英文和一點耐心。研發支出那一張表,任何人花十分鐘都能自己拉出來重算一次。