執行與策略
Execution and Strategy策略會外洩,執行不會
為什麼兩家想法一樣的公司,最後差距那麼大?
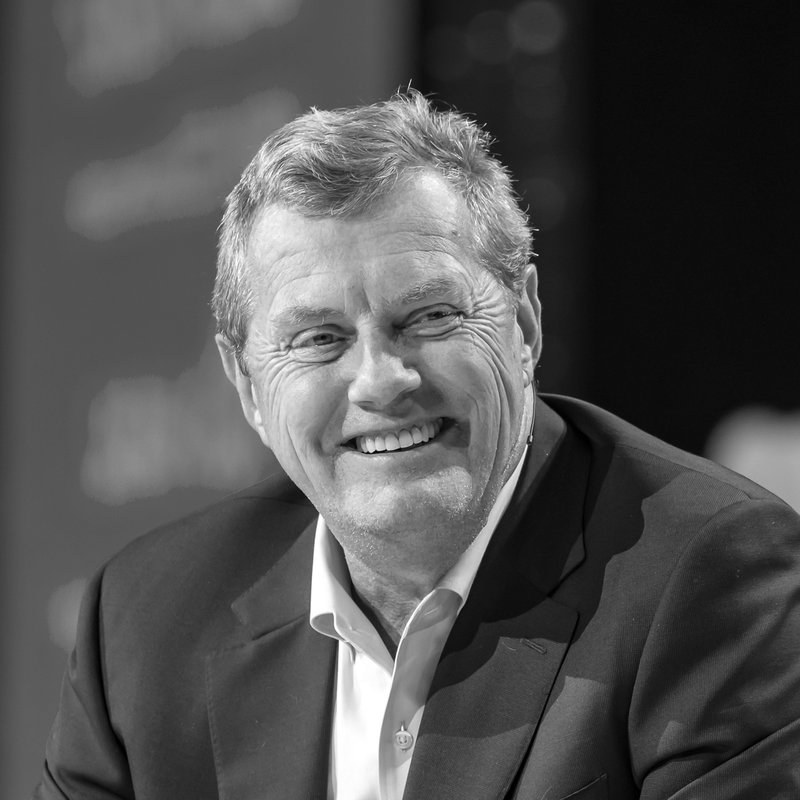
這兩個人對同一件事給出相反的答案,而且都不是隨口說的。一個是做出來的,一個是推出來的。把他們放在一起,會得出第三句話,而那句話他們兩個都沒寫過。
執行與策略
波特的趨同:同一條曲線的另一個時間尺度
 開創模式foundationmode.com
執行與策略
策略能抄,執行要一塊一塊疊
開創模式foundationmode.com執行與策略
前期遠遠領先,後期別人追上來
開創模式foundationmode.com為什麼兩家想法一樣的公司,最後差距那麼大?
場景
2020 年 9 月 16 日,雲端資料公司 Snowflake 上市。以每股 120 美元募得 33.6 億美元,股價當天翻倍。承銷商後來把超額配售全部行使,最終募得約 38.6 億美元。當時的財經媒體普遍說,這是史上最大宗的軟體公司上市案。
把它帶上市的法蘭克‧斯洛特曼(Frank Slootman)不是創辦人。他 2019 年才空降,而且這已經是第三次了。前兩次是資料儲存公司 Data Domain 和企業軟體公司 ServiceNow,三次都推上市。
他每次接手的公司,產品成熟、客戶穩固、策略也清楚。所以他看得到一件很少人看得到的事。同一套材料,換一個人來做,結果就是不一樣。
他從這裡歸納出一句話:
稀有的從來不是策略,是執行。 Great execution is rarer than great strategy.
為什麼執行抄不走
光是這樣講沒有用。要知道為什麼。
差別在於,策略寫得下來,執行(execution)寫不下來。
策略會出現在簡報上、會議上、訪談裡。看過一次的人就講得出來,講得出來就帶得走。
執行沒有寫在任何地方。它是一堆很小的習慣加起來的。一封信多久回、一個決定要幾個人點頭。有人說「這樣就可以了」的時候,會不會有人開口擋。
這些沒有一條寫得下來。就算寫下來也沒用,因為它們是每天做出來的,不是讀出來的。
哲學家博蘭尼(Michael Polanyi)把這種知識叫做內隱知識(tacit knowledge)。人知道的比說得出來的多。內隱知識抄不走,只能自己重新長一次。要長,需要時間。
斯洛特曼動的就是這些小習慣。他不改策略,他改節奏。
有人跟我說下週給我答覆,我會問:為什麼不是明天,或後天?開始壓縮週期。
重點不是趕。速度是訊號,它讓每個人知道,標準往上移了。
另一半是不讓標準往下掉。
每天都用「好到不可思議」當標準試試看,你會發現撐不了多久。人為了把事情推進,會不自覺地降低標準。
標準往下掉的時候,沒有人會發現。因為它不是一個決定,而是一連串聽起來都很合理的小讓步。這次先這樣、下次再補、反正客戶看不出來。等到有人察覺,標準已經整個下移一階。沒有人記得是從哪一天開始的。
有人直接反對這句話
1996 年,哈佛商學院的麥可‧波特(Michael E. Porter)寫了〈What Is Strategy?〉。他的主張到今天還沒有被推翻:營運效能(operational effectiveness)不是策略。
他的理由不是執行不重要,而是執行會趨同。
一個產業裡的人如果都在拚執行,最後會做出一樣的事。大家都變強了,可是誰也沒有贏過誰。省下來的成本被競爭吃掉,最後回到顧客身上。
波特舉的例子是七〇、八〇年代的日本製造業。那時候它們的營運效能把西方公司甩得很遠。然後九〇年代整整十年,它們賺得都很少。因為每一家都做到了,而彼此之間沒有別的差別。
這是反對那句話最有力的說法。講的人也比斯洛特曼有名得多。
一個看一季,一個看十年
波特看產業,十年起跳。斯洛特曼看一家公司,一季起跳。
用一季來看,斯洛特曼是對的。執行的差距現在就在,而且大到可以靠它贏。
用十年來看,波特是對的。這個差距,別人會追平。
兩個都對。合起來就得出第三句話,而這句話他們兩個都沒寫過:
執行是會過期的優勢。
它是真的,現在就拿得到,但它會過期。如果執行是你唯一的優勢,那你是在租,不是在買。
所以趁還領先的時候,要把它換成別人追不走的本事。一個位置、一筆讓客戶轉不了身的轉換成本。一條你自己綁死的規矩。
這兩個人在執行上吵得很兇。講到「少做一點」卻講得幾乎一樣。
波特的定義是:策略的本質是選擇不做什麼。
斯洛特曼的問法是:
你要一直問的問題是:我們不做什麼?不做的代價是什麼?
同一句話。一個是從產業結構推出來的,一個是從管理現場做出來的。兩條完全不同的路走到同一個地方,那個地方通常是真的。
怎麼知道自己的優勢還在
把兩個人合起來,可以得到一個可以自己檢查的問題。我現在的領先,是別人做不到,還是別人還沒開始做?
這兩件事在數字上一模一樣,在未來完全相反。
一個實際的分辨方式:看你的對手最近三年有沒有換過做法。沒換,代表他們還沒開始。換了而且方向跟你一樣,代表整個產業的水準正在往前推。你的領先正在被吃。
第二個問題更難回答。如果明天所有對手都用我的做法,我還剩下什麼?
如果答案是「沒有」,那執行就是你唯一的資產,而它會過期。如果答案是某個位置、某條規矩。或者某種讓客戶換掉會很痛的安排。那你已經換過了。
多數人從來沒問過第二個問題。因為在領先的時候,第一個問題的答案很好看。
但書
第一,這個模型傳得越開,它越不成立。 等到產業裡的人都讀過斯洛特曼,執行就從優勢變成門檻。你又回到需要策略的位置。那正好是波特描述的結局。靠「別人做不到」撐起來的優勢,會被自己的流行殺死。
第二,他三次接手的都是產品已經對了的公司。 他自己也寫過,銷售人力再多,產品沒對之前都沒有用。把執行當萬用解,見樹不見林。只會在錯的方向上跑得更快,而且更難停。
第三,他的節奏會篩掉人,而他把這件事講得比實際輕鬆。 他說這樣會激出好的人,其他人會自己走。這句話要成立,前提是你補得上走掉的那些位置。管理研究裡有一條完全相反的線。艾德蒙森(Amy Edmondson)研究心理安全感。她的發現是壓力太大的環境,人會不講壞消息。壞消息講得越晚,越貴。他的書沒有處理這個張力。
第四,這是倖存者在說話。 用同一套方法但沒成功的執行長不會出書。看得到的是三次成功的樣本,沒有分母。
自我運用
你手上有一個決定。先問的不是「哪個選項比較好」,而是「我要花多久做完」。多數決定,選 A 還選 B 差不了多少。差很多的是你花多久決定。
查證筆記
引用的是我實際讀的版本,多半是英文原文。每一條後面註明有沒有繁體中文版、在哪裡讀得到。附不上連結的,明講附不上。
Snowflake 上市:2020-09-15 定價、09-16 於紐約證交所首日交易、09-18 交割。基本發行 28,000,000 股 × 120 美元 = 33.6 億美元(定價新聞稿);超額配售全數行使後為 32,200,000 股、約 38.6 億美元(交割新聞稿、SEC 424B4)。本文兩個數字都寫,因為只寫其中一個都會誤導。
「當時史上規模最大的軟體公司上市案」是媒體的說法,不是公司或 SEC 文件裡的敘述。 我查不到任何一份 Snowflake 或證管文件這樣寫。本文因此寫成「當時的財經媒體普遍稱它是」。
斯洛特曼的引文出自 Amp It Up(Wiley, 2022)英文版,我從英文譯成中文。讀的是電子版,沒有固定頁碼。「Great execution is rarer than great strategy」是書裡一節的標題。
波特的論證出自 Porter, “What Is Strategy?”, Harvard Business Review 74(6), Nov–Dec 1996, 61–78(哈佛商學院書目紀錄)。原句是 “The essence of strategy is choosing what not to do.”。日本製造業的例子出自該文;我寫的是他的論點,不是逐字翻譯。
內隱知識出自 Michael Polanyi, The Tacit Dimension, 1966, ch.1, p.4。回原書核對過用字,第一章第一句是 “I shall reconsider human knowledge by starting from the fact that we can know more than we can tell.”。
艾德蒙森的心理安全感研究:Amy C. Edmondson, “Psychological Safety and Learning Behavior in Work Teams”, Administrative Science Quarterly 44(2), June 1999, 350–383(免費 PDF)。順帶一提:哈佛商學院自己的教師頁把這篇寫成 44(4)、1999 年 12 月,是錯的,正確的是第 2 期、6 月號。
中文版對照
| 來源 | 繁體中文版 |
|---|---|
| Slootman, Amp It Up | 無,簡體也無。2022 年台灣曾有讀者發起連署徵求中文版,至今沒有出版 |
| Porter, “What Is Strategy?” | 有,但要付費。〈策略是什麼?〉,《哈佛商業評論》繁中版 2007 年 3 月號(連結)。他的書有全譯本:《競爭策略》,周旭華譯,天下文化 |
| Polanyi, The Tacit Dimension | 無。改讀《個人知識:邁向後批判哲學》,許澤民譯,商周出版,2004。同一個內隱知識的論證,寫得更長 |
| Edmondson(1999 論文) | 論文無。她的書有:《心理安全感的力量》,朱靜女譯,天下雜誌,2023(連結) |
| Snowflake 的發行文件 | 無。公司官網與 SEC,英文,公開 |
一句該講的話:本文的主角斯洛特曼,繁體讀者一個字都讀不到;反對他的波特,全套都讀得到。